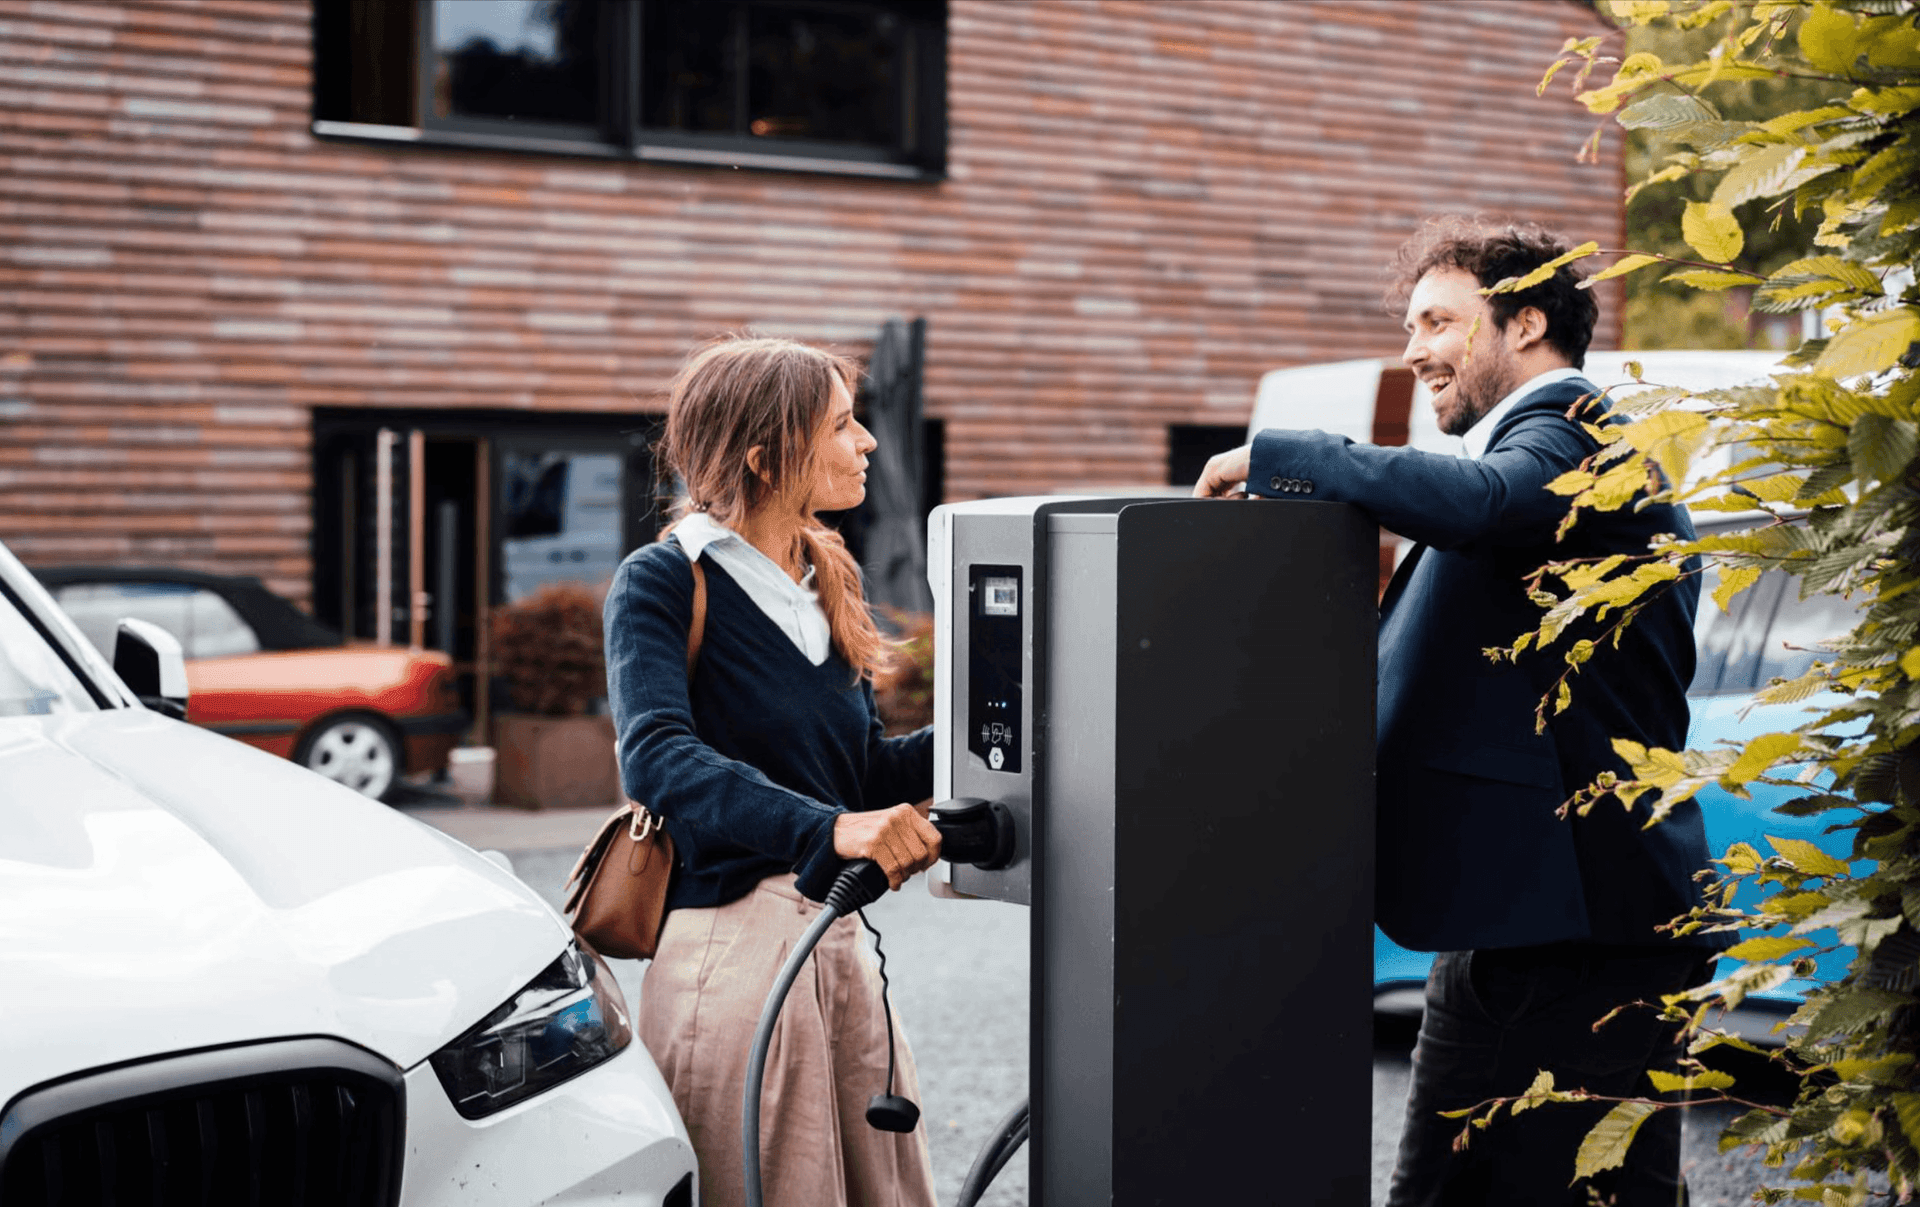
Con la aceleración de la electrificación de las flotas, la instalación de cargadores en el domicilio de los empleados se vuelve cada vez más habitual. Surge entonces una cuestión esencial:
cuando la empresa asume los gastos relacionados con este cargador, ¿deben considerarse estos gastos como un activo de la empresa o como una ventaja en especie concedida al empleado?
Esta calificación influye directamente en la gestión de los activos, así como en la base de las cotizaciones sociales. Desde la publicación del Arrêté del 25 de febrero de 2025, un marco oficial viene a aclarar la cuestión, completado por las precisiones del BOSS (Boletín Oficial de la Seguridad Social).
El presente artículo expone las normas aplicables y propone vías para ayudar a las empresas a tomar decisiones coherentes y optimizadas.
I. ¿Por qué la calificación de « ventaja en especie » es determinante?
En el derecho social francés, todo gasto asumido por el empleador y que procura un beneficio personal al empleado puede calificarse de ventaja en especie.
Cuando existe tal ventaja, debe:
a) integrarse en la renta imponible del empleado;
b) incluirse en la base de las cotizacionessociales.
Así, cuando la empresa financia un cargador de recarga en el domicilio, la cuestión fundamental es:
¿Representa el gasto una ventaja privada para el empleado?
Si es así, se aplican cotizaciones sociales adicionales.
Si no, se trata de un gasto profesional excluido de la base.
II. Lugar de instalación: el elemento clave de la distinción reglamentaria
La normativa distingue claramente dos situaciones.
1. Cargador instalado en el lugar de trabajo: sin ventaja en especie incluso en caso de uso privado
Según el artículo 4 del Arrêté del 25 de febrero de 2025, el uso para un vehículo personal de un cargador instalado en el recinto de la empresa no constituye ninguna ventaja en especie hasta el 31 de diciembre de 2027, incluso para un uso no profesional.
Se trata de una disposición muy favorable para los empleadores.
2. Cargador instalado en el domicilio del empleado: se requiere un análisis específico
Desde el momento en que el cargador se sitúa en el domicilio, su uso puede incluir una parte privada. Los gastos relacionados deben, por tanto, examinarse individualmente.
III. Instalación en el domicilio: ¿activo de la empresa o ventaja en especie?
El elemento determinante es:
¿Recupera la empresa el cargador al final del contrato de trabajo?
1. Si la empresa puede recuperar el cargador → activo de la empresa, ninguna ventaja en especie
Cuando el cargador sigue siendo propiedad del empleador y puede ser restituido:
a) no se constituye ninguna ventaja en especie;
b) los gastos correspondientes están excluidos de la base de las cotizaciones sociales.
2. Si el cargador no se recupera → una parte de los costes puede constituir una ventaja en especie
Estado del cargador | Parte de los gastos excluida de la base | Límite máximo |
Menos de 5 años | 50 % | 1 043,50 € |
Más de 5 años | 75 % | 1 565,20 € |
Incluso si la empresa elige no recuperar el propio cargador, eso no significa que todos sus componentes puedan dejarse en el empleado.
Muchos cargadores utilizan una tarjeta SIM 4G o multioperador contratada por la empresa para garantizar la conectividad. Como la tarjeta SIM está vinculada al contrato de teleco de la empresa, esta puede deber ser:
a) retirada,
b) desactivada,
c) o reemplazada
al dejar el empleado el puesto, a fin de evitar gastos adicionales o riesgos en la gestión de datos.
La mayoría de los cargadores integran su alojamiento SIM en la estructura interna, no accesible para el usuario. Sin embargo, algunos modelos adoptan un diseño abierto o semiabierto, que facilita el acceso y la retirada. La imagen inferior ilustra por ejemplo un alojamiento SIM semiexpuesto del modelo INJET Swift 2.0.
IV. Tras la instalación: ¿qué gastos constituyen una ventaja en especie?
Además de la compra y la instalación, los gastos de uso también están regulados.
1. Gastos relacionados con el uso (mantenimiento, suscripciones, alquiler)
La empresa puede excluir el 50 % de los gastos reales de la base.
El resto constituye una ventaja en especie.
2. Gastos de electricidad: integración total obligatoria
Si la empresa asume la electricidad consumida para un vehículo personal:
a) 100 % debe integrarse como ventaja en especie,
b) y cuando la parte de electricidad no es identificable (tarifa fija), la tarifa fija íntegra se reintegra.
Es el aspecto más estricto de la disposición.
V. Salida o mudanza del empleado: ¿por qué conviene anticiparse?
No se recomienda esperar a una salida o mudanza para abordar la cuestión del cargador. La empresa debe definir desde el lanzamiento del proyecto una política escrita que precise:
a) si el cargador debe recuperarse;
b) si el empleado puede recomprarlo y a qué precio;
c) quién asume los gastos de retirada;
d) si el cargador puede seguir al empleado en caso de mudanza.
Una anticipación clara limita los litigios y facilita la gestión presupuestaria.
VI. Recuperar el cargador o dejarlo al empleado: ¿cómo decidir?
Tres factores principales orientan la decisión.
1. Valor y duración de uso del cargador
a) Un cargador reciente justifica más una recuperación;
b) Un cargador de más de cinco años suele ser poco rentable de volver a desplegar.
2. Estructura de instalación y costes asociados
La concepción técnica influye fuertemente en el coste de recuperación.

(Imagen:Esquemade la estructura de la serie INJET Swift 2.0)
Este parámetro puede, por sí solo, modificar la estrategia de gestión de los cargadores.
Decida o no recuperar el equipo, la empresa debe sobre todo definir de antemano reglas claras,
tales como:
Conclusión
El cargador de recarga en el domicilio se convierte en un elemento estructurante de la transición energética de las flotas.
Las normas introducidas por el Arrêté del 25 de febrero de 2025 y precisadas por el BOSS permiten ahora a las empresas actuar en un marco claro.
- Arrêté del 25 de febrero de 2025 relativo a la evaluación de las ventajas en especie vinculadas a los vehículos eléctricos y a los cargadores de recarga
- BOSS – Boletín Oficial de la Seguridad Social, sección “Ventajas en especie – Vehículos”
- Avere France – Fiscalidad, ayudas e incentivos a la electrificación de las personas morales
- Avere France – Electrificar su flota – Guía interactiva
- Avere France – FAQ jurídica: electrificación de las flotas

nos pondremos en contacto.