A partir de 2025, Francia aplica un mecanismo fiscal anual diseñado para orientar las flotas de vehículos corporativos hacia una electrificación progresiva.
Lejos de ser un impuesto uniforme aplicable a todas las empresas, este mecanismo solo opera en condiciones claramente definidas y se activa en situaciones específicas. Entenderlo no requiere memorizar cifras concretas, sino identificar qué empresas entran en su ámbito y cómo funciona el sistema en la práctica.
(Image Source: GreenSpot)
¿Qué empresas entran en el ámbito de este impuesto?
Que una empresa esté sujeta a este mecanismo depende en primer lugar de un umbral de tamaño de flota claramente definido.
Solo las empresas cuya flota de vehículos ligeros alcanza o supera una media anual de 100 vehículos pueden entrar en el ámbito de este impuesto.
El umbral de “100 vehículos” se refiere al tamaño medio anual de la flota, no al número de vehículos en un momento concreto. Por tanto, las empresas cuya flota se mantiene por debajo de este umbral quedan excluidas del ámbito del mecanismo.
Desde una perspectiva regulatoria, esto significa que el impuesto se dirige principalmente a flotas corporativas de medio a gran tamaño, y no a todas las empresas que operan vehículos.
¿En qué circunstancias se devenga realmente el impuesto?
Alcanzar el umbral de tamaño de flota no conlleva automáticamente la tributación.
Que se active el impuesto depende de un único criterio central:
¿La proporción de vehículos de bajas emisiones dentro de la flota cumple el objetivo regulatorio fijado para el año en cuestión?
1)Si se alcanza o supera el objetivo, no se devenga impuesto
2)Si no se alcanza el objetivo, se activa el cálculo del impuesto
Por tanto, el mecanismo no es un gravamen fijo, sino un sistema dinámico vinculado directamente al ritmo de electrificación de la flota.
(Image Source: ChargeGuru)
¿Qué se considera “flota corporativa”?
Dentro de este marco, la noción de flota no se basa únicamente en la propiedad del vehículo, sino en la asignación y el uso económico.
En la práctica, esto incluye:
1)vehículos propiedad de la empresa;
2)vehículos operados mediante arrendamientos a largo plazo (LLD, LOA, etc.);
3)vehículos bajo el control de la empresa y asignados a actividades comerciales o al uso de empleados.
El tamaño de la flota no se determina por un simple recuento. En su lugar, se calcula mediante un enfoque de equivalente anual, por el cual cada vehículo se pondera según el número de días que se utiliza durante el año, lo que da como resultado un tamaño medio anual de la flota.
¿Qué vehículos afectan a la aplicación del impuesto?
El impuesto anual se aplica exclusivamente a los vehículos ligeros de la flota corporativa, incluidos:
1)vehículos de pasajeros;
2)vehículos comerciales ligeros;
3)ciertos cuatriciclos motorizados ligeros (categorías L6e / L7e).
Dentro de esta flota:
1)vehículos de bajas emisiones (como vehículos eléctricos por batería o de hidrógeno)
→ contribuyen positivamente a la tasa de electrificación de la flota;
2)vehículos no de bajas emisiones o térmicos
→ contribuyen a la brecha respecto al objetivo y pueden activar la tributación.
(Image Source: Daily Parking)
¿Cuáles son los objetivos anuales de electrificación?
Para apoyar una transición gradual y anticipatoria, el marco regulatorio establece un objetivo anual creciente para la proporción de vehículos de bajas emisiones en las flotas corporativas.
Estos objetivos siguen una trayectoria claramente definida, que pasa del 15 % en 2025 al 48 % en 2030.
El cumplimiento se evalúa año tras año, según la posición real de la empresa a lo largo de esta trayectoria.
¿Cómo operan estas reglas en conjunto en la práctica?
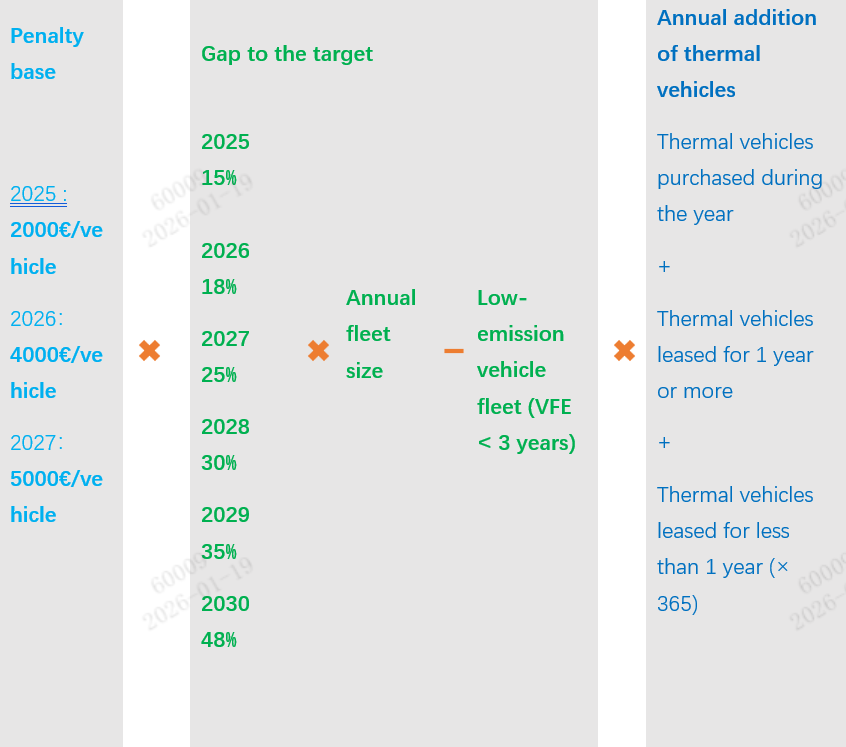
Los parámetros descritos anteriormente —umbral de tamaño de flota, objetivos anuales, definición de vehículos de bajas emisiones y decisiones de renovación de la flota— no operan de forma independiente.
En la práctica, se integran en una única lógica de cálculo, como se resume en el diagrama anterior.
Punto de partida: la tarifa de referencia anual
El cálculo comienza con una tarifa de referencia anual, que varía según el año:
2025: €2,000
2026: €4,000
2027 y siguientes: €5,000
Este importe no representa el impuesto final a pagar, sino el coste unitario aplicado a la brecha de electrificación.
Variable central: la brecha respecto al objetivo anual
El cálculo vuelve entonces a una pregunta clave:
Para un año dado, según el objetivo regulatorio y el tamaño de la flota, ¿cuántos vehículos de bajas emisiones debería tener teóricamente la empresa, y cuántos tiene realmente en operación?
El porcentaje objetivo, el tamaño anual de la flota y el número de vehículos de bajas emisiones elegibles se combinan para producir una brecha cuantificable.
Cómo las decisiones de renovación de la flota influyen en el importe final
El impuesto no depende únicamente del tamaño de esta brecha.
Como se muestra en el lado derecho del diagrama, se realiza una evaluación adicional:
En una situación en la que no se cumplen los objetivos, ¿ha seguido la empresa introduciendo o renovando vehículos térmicos durante el año?
Por tanto, el cálculo tiene en cuenta:
1)vehículos térmicos comprados durante el año;
2)vehículos térmicos arrendados por un año o más;
3)vehículos térmicos arrendados por menos de un año, ajustados proporcionalmente (p. ej., 90/365 para un arrendamiento de tres meses).
Estos elementos ajustan el importe final para reflejar la dirección real de las decisiones de renovación de la flota de la empresa.
Una perspectiva global del mecanismo
En su conjunto, el impuesto verde anual no es una penalización estática, sino una herramienta regulatoria dinámica que evalúa simultáneamente:
1)tamaño de la flota,
2)la brecha respecto a los objetivos anuales,
3)y las decisiones concretas adoptadas por la empresa.
Lo que el mecanismo busca evaluar en última instancia no es simplemente “¿ha comprado la empresa vehículos eléctricos?”,
sino más bien: ¿está la empresa ajustando eficazmente la estructura de su flota en la dirección esperada, siguiendo un calendario claramente definido?
Dentro de este marco regulatorio, la electrificación de la flota corporativa ya no es solo cuestión de adquisición de vehículos. Se convierte en un proceso de transformación a largo plazo que debe planificarse, estructurarse y gestionarse activamente.
Si su organización está evaluando o impulsando actualmente su estrategia de electrificación, compartimos nuestro enfoque mediante una solución de carga AC dedicada, diseñada específicamente para flotas corporativas. Nuestra solución está disponible para su descarga a través del enlace siguiente:
https://www.injetenergy.com/uploads/Injet-Swift-2.0-AC-Charging-Solution-for-Corporate-Fleets.pdf

nos pondremos en contacto.