A partire dal 2025, la Francia applica un meccanismo fiscale annuale concepito per indirizzare le flotte di veicoli aziendali verso un'elettrificazione progressiva.
Invece di costituire un'imposta uniforme applicabile a tutte le aziende, questo meccanismo opera solo in presenza di condizioni chiaramente definite e si attiva in situazioni specifiche. Comprenderlo non richiede di memorizzare singole cifre, ma di identificare quali aziende rientrano nel suo ambito e come il sistema funzioni nella pratica.
(Image Source: GreenSpot)
Quali aziende rientrano nell'ambito di questa imposta?
Il fatto che un'azienda sia soggetta a questo meccanismo dipende innanzitutto da una soglia di dimensione della flotta chiaramente definita.
Solo le aziende la cui flotta di veicoli leggeri raggiunge o supera una media annua di 100 veicoli possono rientrare nell'ambito di questa imposta.
La soglia dei “100 veicoli” si riferisce alla dimensione media annua della flotta, non al numero di veicoli detenuti in un momento specifico. Le aziende le cui flotte rimangono al di sotto di questa soglia sono pertanto escluse dall'ambito del meccanismo.
Da una prospettiva normativa, ciò significa che l'imposta è rivolta principalmente alle flotte aziendali medio-grandi, anziché a tutte le aziende che gestiscono veicoli.
In quali circostanze l'imposta è effettivamente dovuta?
Raggiungere la soglia di dimensione della flotta non comporta automaticamente l'applicazione dell'imposta.
Il fatto che l'imposta si attivi dipende da un unico criterio centrale:
La quota di veicoli a basse emissioni all'interno della flotta soddisfa l'obiettivo normativo stabilito per l'anno in questione?
1)Se l'obiettivo è raggiunto o superato, non è dovuta alcuna imposta
2)Se l'obiettivo non è raggiunto, scatta il calcolo dell'imposta
Il meccanismo non è pertanto una imposizione fissa, ma un sistema dinamico direttamente legato al ritmo di elettrificazione della flotta.
(Image Source: ChargeGuru)
Cosa si considera “flotta aziendale”?
All'interno di questo quadro, la nozione di flotta non si basa solo sulla proprietà dei veicoli, ma sull'assegnazione e sull'uso economico.
Nella pratica, ciò include:
1)veicoli di proprietà dell'azienda;
2)veicoli gestiti in regime di leasing a lungo termine (LLD, LOA, ecc.);
3)veicoli posti sotto il controllo dell'azienda e assegnati ad attività aziendali o all'uso dei dipendenti.
La dimensione della flotta non è determinata da un semplice conteggio. Viene invece calcolata con un approccio di equivalenza annua, in base al quale ciascun veicolo è ponderato in funzione del numero di giorni in cui è utilizzato durante l'anno, ottenendo una dimensione media annua della flotta.
Quali veicoli incidono sull'applicabilità dell'imposta?
L'imposta annua si applica esclusivamente ai veicoli leggeri all'interno della flotta aziendale, inclusi:
1)autovetture;
2)veicoli commerciali leggeri;
3)alcuni quadricicli leggeri a motore (categorie L6e / L7e).
All'interno di questa flotta:
1)veicoli a basse emissioni (quali veicoli elettrici a batteria o a idrogeno)
→ contribuiscono positivamente al tasso di elettrificazione della flotta;
2)veicoli non a basse emissioni o termici
→ contribuiscono al divario rispetto all'obiettivo e possono attivare l'imposizione fiscale.
(Image Source: Daily Parking)
Quali sono gli obiettivi annuali di elettrificazione?
Per sostenere una transizione graduale e anticipatoria, il quadro normativo stabilisce un obiettivo annuo progressivamente crescente per la quota di veicoli a basse emissioni nelle flotte aziendali.
Questi obiettivi seguono una traiettoria chiaramente definita, passando dal 15% nel 2025 al 48% nel 2030.
La conformità è valutata anno per anno, sulla base della posizione effettiva dell'azienda lungo questa traiettoria.
Come operano insieme queste regole nella pratica?
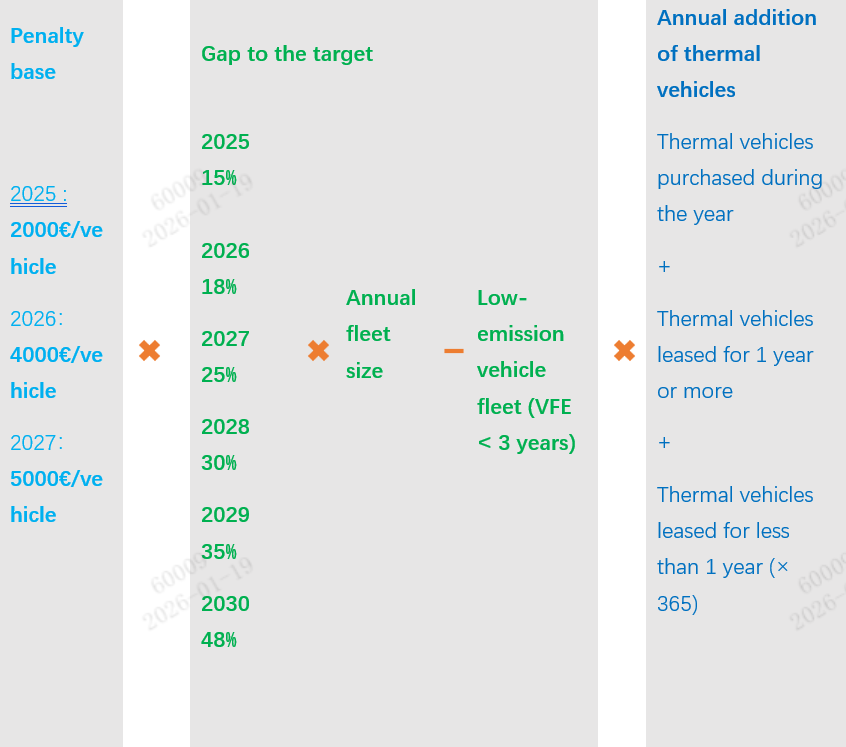
I parametri descritti sopra — soglia di dimensione della flotta, obiettivi annuali, definizione di veicoli a basse emissioni e decisioni di rinnovo della flotta — non operano in modo indipendente.
Nella pratica, essi sono integrati in un'unica logica di calcolo, come riassunto nel diagramma sopra.
Punto di partenza: la tariffa di riferimento annua
Il calcolo inizia con una tariffa di riferimento annua, che varia in base all'anno:
2025: €2,000
2026: €4,000
2027 e successivi: €5,000
Questo importo non rappresenta l'imposta finale dovuta, ma il costo unitario applicato al divario di elettrificazione.
Variabile centrale: il divario rispetto all'obiettivo annuo
Il calcolo ritorna quindi a una domanda chiave:
Per un determinato anno, sulla base dell'obiettivo normativo e della dimensione della flotta, quanti veicoli a basse emissioni la società dovrebbe teoricamente avere e quanti ne ha effettivamente in esercizio?
La percentuale obiettivo, la dimensione annua della flotta e il numero di veicoli a basse emissioni idonei sono combinati per produrre un divario quantificabile.
Come le decisioni di rinnovo della flotta influenzano l'importo finale
L'imposta non dipende unicamente dalla dimensione di questo divario.
Come illustrato sulla parte destra del diagramma, viene effettuata una valutazione ulteriore:
In una situazione in cui gli obiettivi non sono raggiunti, l'azienda ha continuato a introdurre o rinnovare veicoli termici durante l'anno?
Il calcolo tiene pertanto conto di:
1)veicoli termici acquistati durante l'anno;
2)veicoli termici in leasing per un anno o più;
3)veicoli termici in leasing per meno di un anno, rettificati su base pro-rata (es. 90/365 per un leasing di tre mesi).
Questi elementi rettificano l'importo finale per riflettere la direzione effettiva delle decisioni di rinnovo della flotta dell'azienda.
Una prospettiva d'insieme sul meccanismo
Nel suo complesso, l'imposta verde annua non è una penalità statica, ma uno strumento normativo dinamico che valuta contemporaneamente:
1)dimensione della flotta,
2)il divario rispetto agli obiettivi annuali,
3)e le decisioni concrete adottate dall'azienda.
Ciò che il meccanismo intende in definitiva valutare non è semplicemente “l'azienda ha acquistato veicoli elettrici?”,
ma piuttosto: l'azienda sta effettivamente adeguando la struttura della propria flotta nella direzione attesa, lungo una tempistica chiaramente definita?
All'interno di questo quadro normativo, l'elettrificazione della flotta aziendale non è più soltanto una questione di approvvigionamento di veicoli. Diventa un processo di trasformazione a lungo termine che deve essere pianificato, strutturato e gestito attivamente.
Se la Sua organizzazione sta attualmente valutando o promuovendo la propria strategia di elettrificazione, condividiamo il nostro approccio tramite una soluzione di ricarica AC dedicata, progettata specificamente per le flotte aziendali. La nostra soluzione è disponibile per il download tramite il link sottostante:
https://www.injetenergy.com/uploads/Injet-Swift-2.0-AC-Charging-Solution-for-Corporate-Fleets.pdf

ti contatteremo.