Seit 2025 gilt in Frankreich ein jährlicher Steuermechanismus, der Unternehmensfuhrparks schrittweise zur Elektrifizierung bewegen soll.
Er ist keine einheitliche Steuer für alle Unternehmen, sondern greift nur unter klar definierten Bedingungen und in bestimmten Situationen. Um ihn zu verstehen, muss man keine einzelnen Zahlen auswendig lernen, sondern erkennen, welche Unternehmen in seinen Anwendungsbereich fallen und wie das System in der Praxis funktioniert.
(Bildquelle: GreenSpot)
Welche Unternehmen fallen unter diese Steuer?
Ob ein Unternehmen diesem Mechanismus unterliegt, hängt zunächst von einem klar definierten Schwellenwert für die Flottengröße ab.
Nur Unternehmen, deren Fuhrpark an Leichtfahrzeugen im Jahresdurchschnitt 100 Fahrzeuge erreicht oder übersteigt, können in den Anwendungsbereich dieser Steuer fallen.
Der Schwellenwert von „100 Fahrzeugen“ bezieht sich auf die durchschnittliche Jahresgröße der Flotte, nicht auf die Zahl der Fahrzeuge zu einem bestimmten Zeitpunkt. Unternehmen, deren Flotten unter diesem Wert bleiben, fallen daher nicht in den Anwendungsbereich des Mechanismus.
Aus regulatorischer Sicht richtet sich die Steuer damit vor allem an mittlere und große Unternehmensflotten, nicht an alle Unternehmen mit Fahrzeugbestand.
Wann wird die Steuer tatsächlich fällig?
Wer den Schwellenwert für die Flottengröße erreicht, wird nicht automatisch besteuert.
Ob die Steuer ausgelöst wird, hängt von einem einzigen Kernkriterium ab:
Erreicht der Anteil emissionsarmer Fahrzeuge in der Flotte das für das jeweilige Jahr festgelegte regulatorische Ziel?
1)Wird das Ziel erreicht oder übertroffen, fällt keine Steuer an
2)Wird das Ziel nicht erreicht, wird die Steuerberechnung ausgelöst
Der Mechanismus ist also keine feste Abgabe, sondern ein dynamisches System, das unmittelbar an das Tempo der Flottenelektrifizierung gekoppelt ist.
(Bildquelle: ChargeGuru)
Was gilt als „Unternehmensflotte“?
In diesem Rahmen bemisst sich der Flottenbegriff nicht allein am Fahrzeugeigentum, sondern an der Zuteilung und der wirtschaftlichen Nutzung.
In der Praxis zählen dazu:
1)Fahrzeuge im Eigentum des Unternehmens;
2)Fahrzeuge im Rahmen von Langzeitmietverträgen (LLD, LOA usw.);
3)Fahrzeuge, die dem Unternehmen zur Verfügung stehen und für betriebliche Tätigkeiten oder die Nutzung durch Mitarbeitende zugeteilt sind.
Die Flottengröße ergibt sich nicht aus einer einfachen Zählung. Sie wird vielmehr nach dem Jahresäquivalenzprinzip berechnet, bei dem jedes Fahrzeug entsprechend der Zahl seiner Nutzungstage im Jahr gewichtet wird; daraus resultiert die durchschnittliche jährliche Flottengröße.
Welche Fahrzeuge beeinflussen die Anwendung der Steuer?
Die jährliche Steuer gilt ausschließlich für Leichtfahrzeuge der Unternehmensflotte, darunter:
1)Personenkraftwagen;
2)leichte Nutzfahrzeuge;
3)bestimmte leichte vierrädrige Kraftfahrzeuge (Klassen L6e / L7e).
Innerhalb dieser Flotte gilt:
1)emissionsarme Fahrzeuge (etwa batterieelektrische oder Wasserstofffahrzeuge)
→ tragen positiv zur Elektrifizierungsrate der Flotte bei;
2)nicht emissionsarme bzw. Verbrennerfahrzeuge
→ vergrößern die Lücke zum Ziel und können eine Besteuerung auslösen.
(Bildquelle: Daily Parking)
Welche Elektrifizierungsziele gelten jährlich?
Um den Übergang schrittweise und planbar zu gestalten, gibt der regulatorische Rahmen ein jährlich steigendes Ziel für den Anteil emissionsarmer Fahrzeuge in Unternehmensflotten vor.
Diese Ziele folgen einem klar definierten Pfad und steigen von 15 % im Jahr 2025 auf 48 % im Jahr 2030.
Die Einhaltung wird Jahr für Jahr anhand der tatsächlichen Position des Unternehmens auf diesem Pfad bewertet.
Wie greifen diese Regeln in der Praxis ineinander?
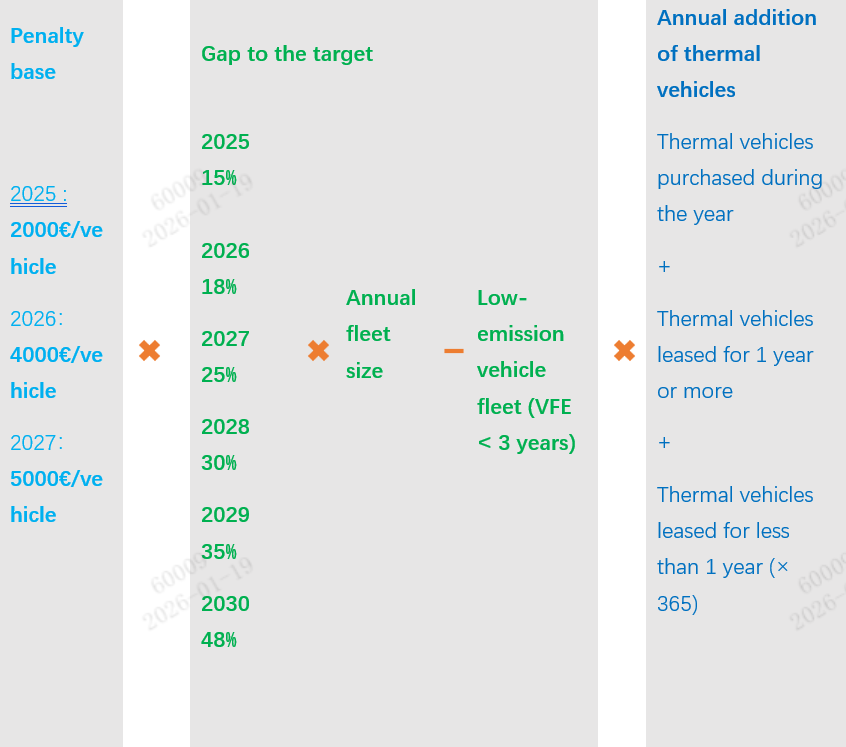
Die oben beschriebenen Parameter – Schwellenwert für die Flottengröße, jährliche Ziele, Definition emissionsarmer Fahrzeuge und Entscheidungen zur Flottenerneuerung – wirken nicht unabhängig voneinander.
In der Praxis fließen sie in eine einzige Berechnungslogik ein, wie in der obigen Abbildung zusammengefasst.
Ausgangspunkt: der jährliche Referenztarif
Die Berechnung beginnt mit einem jährlichen Referenztarif, der sich je nach Jahr unterscheidet:
2025: 2.000 €
2026: 4.000 €
2027 und danach: 5.000 €
Dieser Betrag entspricht nicht der endgültigen Steuerschuld, sondern den Stückkosten, die auf die Elektrifizierungslücke angesetzt werden.
Kernvariable: die Lücke zum Jahresziel
Die Berechnung führt dann zu einer entscheidenden Frage:
Wie viele emissionsarme Fahrzeuge sollte das Unternehmen in einem bestimmten Jahr gemäß dem regulatorischen Ziel und der Größe seiner Flotte theoretisch haben – und wie viele sind tatsächlich im Einsatz?
Zielvorgabe in Prozent, jährliche Flottengröße und Zahl der anrechenbaren emissionsarmen Fahrzeuge werden zu einer quantifizierbaren Lücke zusammengeführt.
Wie sich Entscheidungen zur Flottenerneuerung auf den Endbetrag auswirken
Die Steuer hängt nicht allein von der Größe dieser Lücke ab.
Wie auf der rechten Seite der Abbildung dargestellt, erfolgt eine weitere Bewertung:
Hat das Unternehmen bei verfehlten Zielen im Laufe des Jahres weiterhin Verbrennerfahrzeuge eingeführt oder erneuert?
Die Berechnung berücksichtigt daher:
1)im Laufe des Jahres gekaufte Verbrennerfahrzeuge;
2)für ein Jahr oder länger geleaste Verbrennerfahrzeuge;
3)kürzer als ein Jahr geleaste Verbrennerfahrzeuge, anteilig angepasst (z. B. 90/365 bei einer dreimonatigen Anmietung).
Diese Faktoren passen den Endbetrag an die tatsächliche Ausrichtung der Flottenerneuerung des Unternehmens an.
Der Mechanismus im Überblick
Insgesamt betrachtet ist die jährliche Umweltsteuer keine starre Strafe, sondern ein dynamisches Regulierungsinstrument, das gleichzeitig bewertet:
1)die Flottengröße,
2)die Lücke zu den Jahreszielen,
3)und die konkreten Entscheidungen des Unternehmens.
Letztlich will der Mechanismus nicht einfach prüfen, ob das Unternehmen Elektrofahrzeuge gekauft hat,
sondern vielmehr: Passt das Unternehmen die Struktur seiner Flotte tatsächlich in die erwartete Richtung an – und zwar entlang eines klar definierten Zeitplans?
In diesem regulatorischen Rahmen ist die Elektrifizierung von Unternehmensflotten keine reine Beschaffungsfrage mehr. Sie wird zu einem langfristigen Transformationsprozess, der geplant, strukturiert und aktiv gesteuert werden muss.
Wenn Ihre Organisation derzeit ihre Elektrifizierungsstrategie bewertet oder vorantreibt, stellen wir Ihnen unseren Ansatz in einer speziell für Unternehmensflotten entwickelten AC-Ladelösung vor. Sie steht unter dem folgenden Link zum Download bereit:
https://www.injetenergy.com/uploads/Injet-Swift-2.0-AC-Charging-Solution-for-Corporate-Fleets.pdf

wir melden uns.