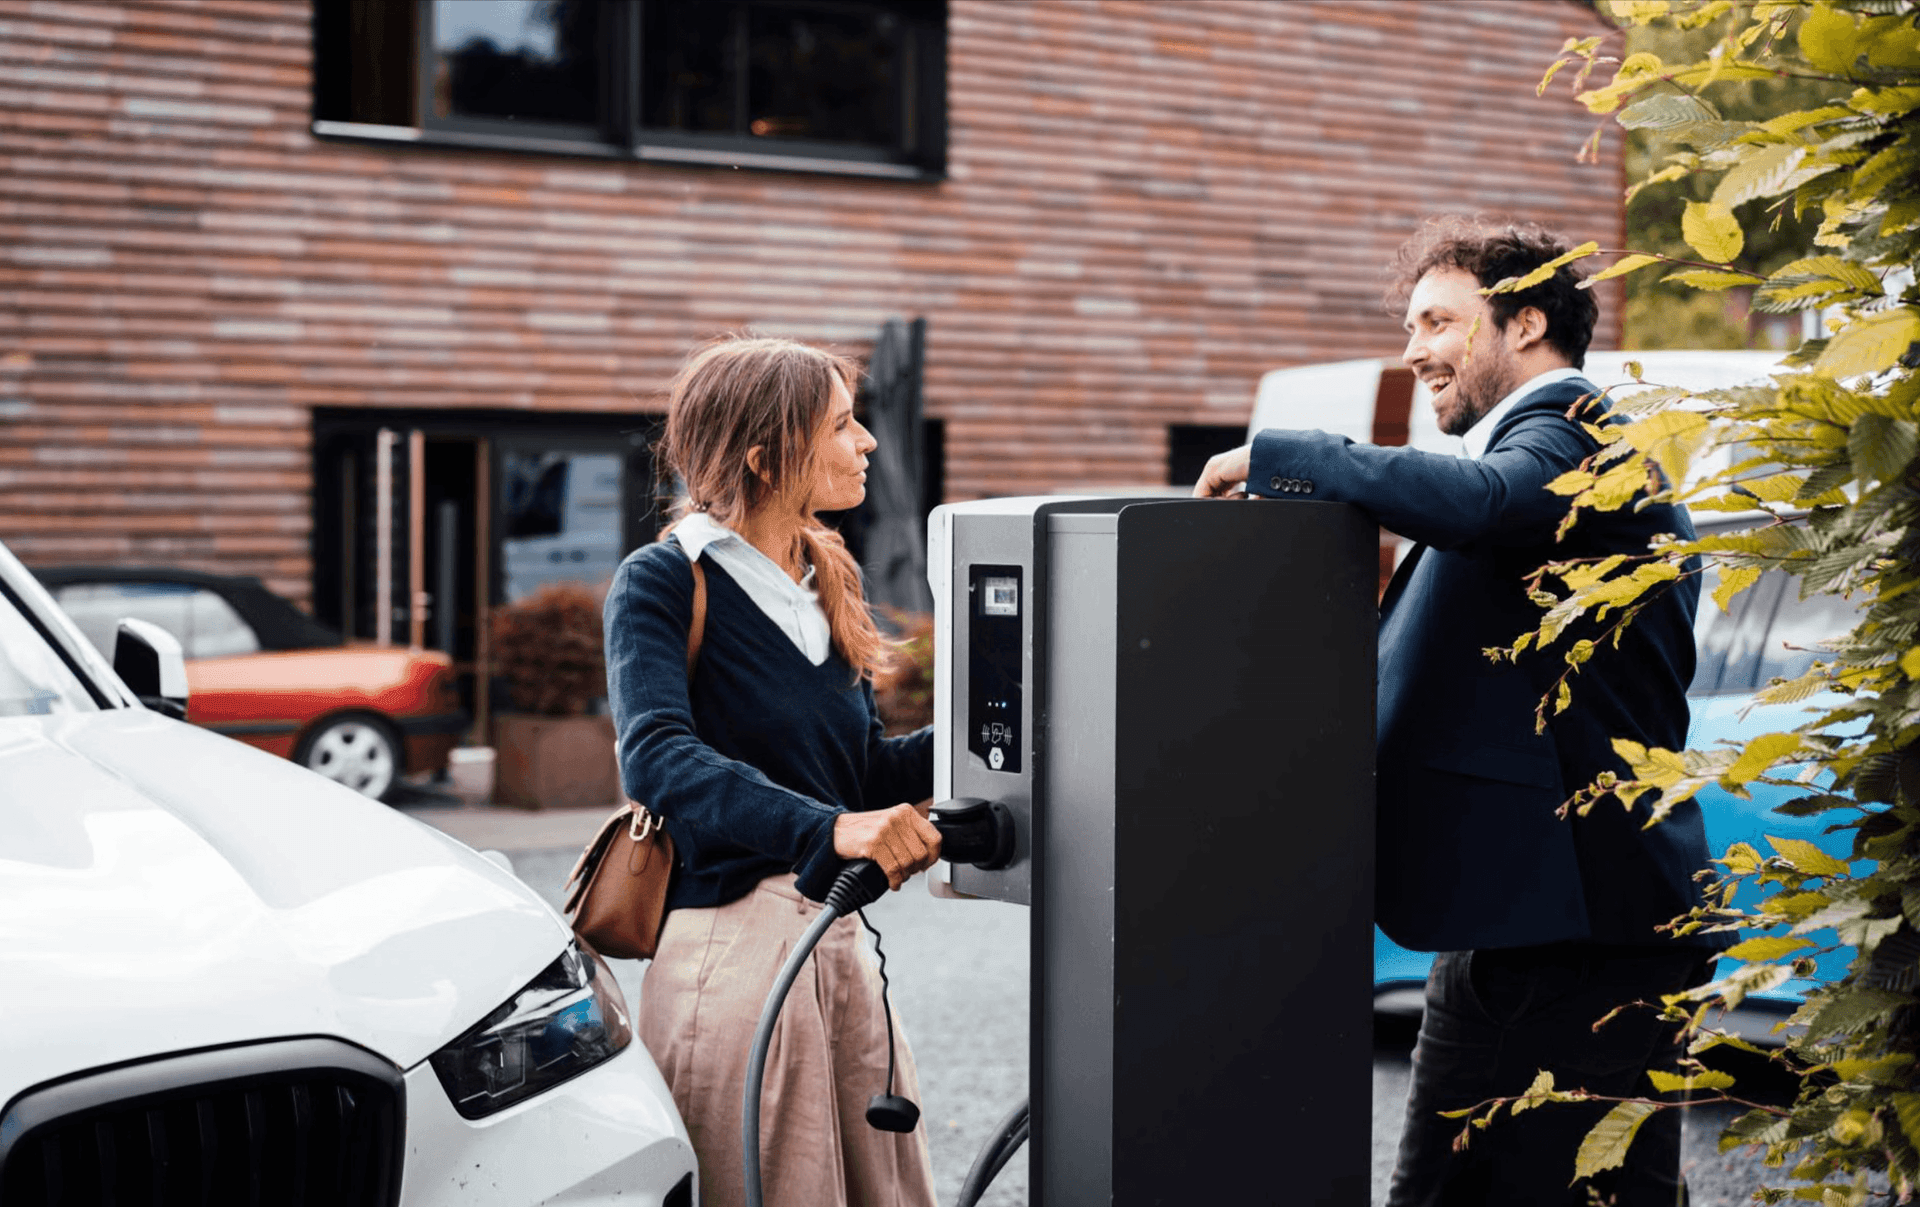
Com o avanço da eletrificação das frotas, a instalação de carregadores domésticos para colaboradores está se tornando cada vez mais comum. Surge então uma questão essencial:
quando a empresa assume as despesas relacionadas a esse carregador, esses gastos devem ser considerados um ativo da empresa ou uma vantagem in natura concedida ao colaborador?
Essa qualificação afeta diretamente a gestão dos ativos, bem como a base de contribuições sociais. Desde a publicação do Decreto de 25 de fevereiro de 2025, um marco oficial veio esclarecer a questão, complementado pelas orientações do BOSS (Boletim Oficial da Seguridade Social).
O presente artigo apresenta as regras aplicáveis e propõe caminhos para ajudar as empresas a tomar decisões coerentes e otimizadas.
I. Por que a qualificação como « vantagem in natura » é determinante?
No direito trabalhista francês, qualquer despesa assumida pelo empregador e que proporciona benefício pessoal ao colaborador pode ser qualificada como vantagem in natura.
Quando existe tal vantagem, ele deve:
a) ser incorporado à renda tributável do colaborador;
b) ser incluído na base de contribuições sociais.
Assim, quando a empresa financia um carregador doméstico, a questão fundamental é:
A despesa representa uma vantagem privada para o colaborador?
Em caso afirmativo, encargos sociais adicionais são aplicados.
Caso contrário, trata-se de uma despesa profissional excluída da base.
II. Local de instalação: o elemento-chave da distinção regulatória
A regulamentação distingue claramente duas situações.
1. Carregador instalado no local de trabalho: sem vantagem in natura mesmo em caso de uso privado
De acordo com o artigo 4 do Decreto de 25 de fevereiro de 2025, o uso para um veículo pessoal de um carregador instalado nas instalações da empresa não constitui qualquer vantagem in natura até 31 de dezembro de 2027, mesmo para uso não profissional.
Trata-se de um dispositivo muito favorável aos empregadores.
2. Carregador instalado na residência do colaborador: uma análise específica é necessária
Uma vez que o carregador se encontra na residência, seu uso pode incluir uma parcela privada. As despesas relacionadas devem, portanto, ser analisadas individualmente.
III. Instalação na residência: ativo da empresa ou vantagem in natura?
O elemento determinante é:
A empresa recupera o carregador ao final do contrato de trabalho?
1. Se a empresa puder recuperar o carregador → ativo da empresa, nenhuma vantagem in natura
Quando o carregador permanece propriedade do empregador e pode ser devolvido:
a) nenhuma vantagem in natura é constituída;
b) as despesas correspondentes são excluídas da base de contribuições sociais.
2. Se o carregador não for recuperado → parte dos custos pode constituir uma vantagem in natura
Estado do carregador | Parte das despesas excluída da base | Teto |
Menos de 5 anos | 50 % | 1 043,50 € |
Mais de 5 anos | 75 % | 1 565,20 € |
Mesmo que a empresa opte por não recuperar o próprio carregador, isso não significa que todos os seus componentes possam ser deixados com o colaborador.
Vários carregadores utilizam um cartão SIM 4G ou multioperadora contratado pela empresa para garantir a conectividade. Como o cartão SIM está vinculado ao contrato de telecom da empresa, este pode precisar ser:
a) retirado,
b) desativado,
c) ou substituído
à saída do colaborador, a fim de evitar despesas adicionais ou riscos relacionados à gestão de dados.
A maioria dos carregadores integra o compartimento SIM na estrutura interna, não acessível ao usuário. No entanto, alguns modelos adotam um design aberto ou semiaberto, facilitando o acesso e a retirada. A imagem abaixo ilustra, por exemplo, um compartimento SIM semiexposto do modelo INJET Swift 2.0.
IV. Após a instalação: quais despesas constituem vantagem in natura?
Além da compra e da instalação, as despesas de uso também são regulamentadas.
1. Despesas relacionadas ao uso (manutenção, assinaturas, locação)
A empresa pode excluir 50 % das despesas reais da base.
O restante constitui vantagem in natura.
2. Despesas com eletricidade: integração total obrigatória
Se a empresa assume a eletricidade consumida para um veículo pessoal:
a) 100 % deve ser integrado como vantagem in natura,
b) e quando a parcela de eletricidade não é identificável (taxa fixa), a taxa fixa integral é reintegrada.
Essa é a parte mais rigorosa do dispositivo.
V. Saída ou mudança de endereço do colaborador: por que convém antecipar?
Não é recomendável aguardar uma saída ou mudança para abordar a questão do carregador. A empresa deve definir desde o início do projeto uma política escrita que especifique:
a) se o carregador deve ser recuperado;
b) se o colaborador pode recomprá-lo e por qual preço;
c) quem assume as despesas de remoção;
d) se o carregador pode acompanhar o colaborador em caso de mudança.
Uma antecipação clara limita litígios e facilita a gestão orçamentária.
VI. Recuperar o carregador ou deixá-lo com o colaborador: como decidir?
Três fatores principais orientam a decisão.
1. Valor e tempo de uso do carregador
a) Um carregador recente justifica mais uma recuperação;
b) Um carregador com mais de cinco anos costuma ser pouco rentável para redeploy.
2. Estrutura de instalação e custos associados
O projeto técnico influencia fortemente o custo de recuperação.

(Imagem: Esquema da estrutura da série INJET Swift 2.0)
Esse parâmetro pode, por si só, alterar a estratégia de gestão dos carregadores.
Decida ou não recuperar o equipamento, a empresa deve, sobretudo, definir previamente regras claras,
tais como:
Conclusão
O carregador doméstico torna-se um elemento estruturante da transição energética das frotas.
As regras introduzidas por o Decreto de 25 de fevereiro de 2025 e detalhadas pelo BOSS permitem agora às empresas atuar em um marco claro.
- Decreto de 25 de fevereiro de 2025 relativo à avaliação das vantagens in natura ligadas a veículos elétricos e carregadores
- BOSS – Boletim Oficial da Seguridade Social, seção “Vantagens in natura – Veículos”
- Avere France – Tributação, auxílios e incentivos à eletrificação das pessoas jurídicas
- Avere France – Eletrificar sua frota – Guia interativo
- Avere France – FAQ jurídica: eletrificação das frotas

entraremos em contato.