A partir de 2025, a França aplica um mecanismo de tributação anual concebido para orientar as frotas de veículos corporativos em direção a uma eletrificação progressiva.
Em vez de constituir um imposto uniforme aplicável a todas as empresas, esse mecanismo opera apenas sob condições claramente definidas e é acionado em situações específicas. Compreendê-lo não exige memorizar números individuais, mas sim identificar quais empresas estão dentro de seu escopo e como o sistema funciona na prática.
(Fonte da Imagem: GreenSpot)
Quais empresas estão dentro do escopo desse imposto?
Se uma empresa está sujeita a esse mecanismo depende primeiro de um limiar de tamanho de frota claramente definido.
Apenas empresas cuja frota de veículos leves atinja ou ultrapasse uma média anual de 100 veículos podem estar dentro do escopo desse imposto.
O limiar de “100 veículos” refere-se ao tamanho médio anual da frota, não ao número de veículos mantidos em um momento específico. As empresas cujas frotas permanecem abaixo desse limiar estão, portanto, excluídas do escopo do mecanismo.
De uma perspectiva regulatória, isso significa que o imposto é voltado principalmente para frotas corporativas de médio a grande porte, em vez de todas as empresas que operam veículos.
Em que circunstâncias o imposto é efetivamente devido?
Atingir o limiar de tamanho da frota não resulta automaticamente em tributação.
Se o imposto é acionado depende de um único critério central:
A participação de veículos de baixas emissões na frota atende à meta regulatória estabelecida para o ano em questão?
1)Se a meta for atendida ou ultrapassada, nenhum imposto é devido
2)Se a meta não for atendida, o cálculo do imposto é acionado
O mecanismo, portanto, não é uma cobrança fixa, mas um sistema dinâmico diretamente ligado ao ritmo de eletrificação da frota.
(Fonte da Imagem: ChargeGuru)
O Que É Considerado uma “Frota Corporativa”?
Dentro desse quadro, a noção de frota não se baseia apenas na propriedade do veículo, mas na alocação e no uso econômico.
Na prática, isso inclui:
1)veículos de propriedade da empresa;
2)veículos operados sob arranjos de leasing de longo prazo (LLD, LOA, etc.);
3)veículos colocados sob o controle da empresa e alocados a atividades comerciais ou uso de funcionários.
O tamanho da frota não é determinado por uma contagem simples. Em vez disso, é calculado por uma abordagem de equivalente anual, pela qual cada veículo é ponderado de acordo com o número de dias em que é usado durante o ano, resultando em um tamanho médio anual da frota.
Quais veículos afetam se o imposto se aplica?
O imposto anual aplica-se exclusivamente a veículos leves dentro da frota corporativa, incluindo:
1)veículos de passageiros;
2)veículos comerciais leves;
3)certos quadriciclos motorizados leves (categorias L6e / L7e).
Dentro dessa frota:
1)veículos de baixas emissões (como veículos elétricos a bateria ou a hidrogênio)
→ contribuem positivamente para a taxa de eletrificação da frota;
2)veículos não de baixas emissões ou térmicos
→ contribuem para a lacuna em relação à meta e podem acionar a tributação.
(Fonte da Imagem: Daily Parking)
Quais São as Metas Anuais de Eletrificação?
Para apoiar uma transição gradual e antecipatória, o quadro regulatório estabelece uma meta anual progressivamente crescente para a participação de veículos de baixas emissões nas frotas corporativas.
Essas metas seguem uma trajetória claramente definida, subindo de 15% em 2025 para 48% em 2030.
A conformidade é avaliada ano a ano, com base na posição real da empresa ao longo dessa trajetória.
Como Essas Regras Operam em Conjunto na Prática?
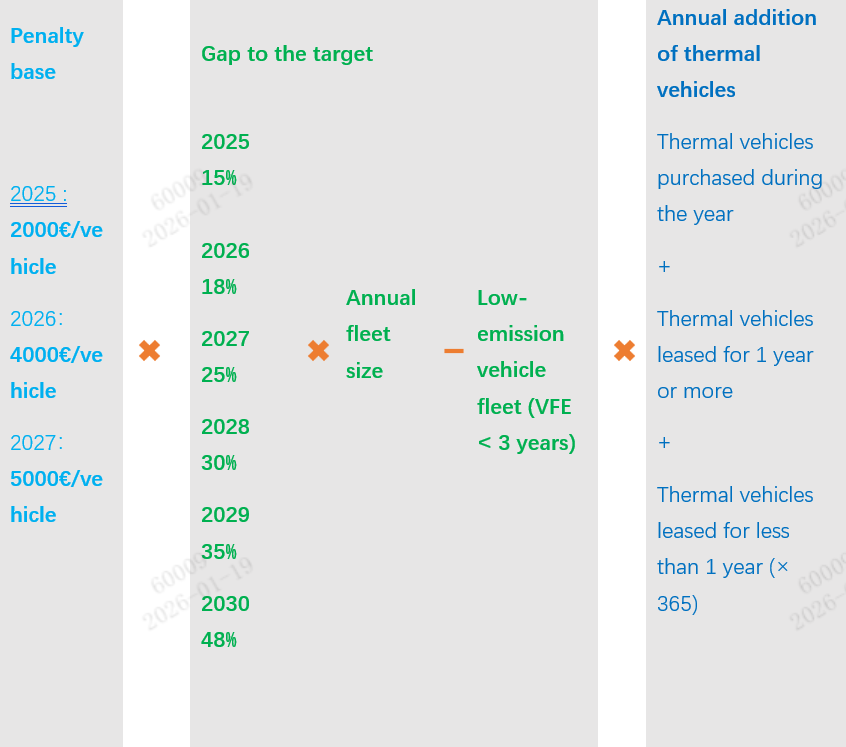
Os parâmetros descritos acima—limiar de tamanho da frota, metas anuais, definição de veículos de baixas emissões e decisões de renovação da frota—não operam de forma independente.
Na prática, eles são integrados em uma única lógica de cálculo, conforme resumido no diagrama acima.
Ponto de partida: a tarifa de referência anual
O cálculo começa com uma tarifa de referência anual, que varia de acordo com o ano:
2025: €2.000
2026: €4.000
2027 e adiante: €5.000
Esse valor não representa o imposto final a pagar, mas sim o custo unitário aplicado à lacuna de eletrificação.
Variável central: a lacuna em relação à meta anual
O cálculo então retorna a uma questão central:
Para um dado ano, com base na meta regulatória e no tamanho da frota, quantos veículos de baixas emissões a empresa deveria ter teoricamente, e quantos ela efetivamente tem em operação?
A porcentagem da meta, o tamanho anual da frota e o número de veículos de baixas emissões elegíveis são combinados para produzir uma lacuna quantificável.
Como as Decisões de Renovação da Frota Influenciam o Valor Final
O imposto não depende apenas do tamanho dessa lacuna.
Conforme ilustrado no lado direito do diagrama, uma avaliação adicional é feita:
Em uma situação em que as metas não são atendidas, a empresa continuou a introduzir ou renovar veículos térmicos durante o ano?
O cálculo, portanto, leva em conta:
1)veículos térmicos adquiridos durante o ano;
2)veículos térmicos arrendados por um ano ou mais;
3)veículos térmicos arrendados por menos de um ano, ajustados proporcionalmente (por exemplo, 90/365 para um arrendamento de três meses).
Esses elementos ajustam o valor final para refletir a direção real das decisões de renovação de frota da empresa.
Uma Perspectiva Geral sobre o Mecanismo
Em conjunto, o imposto verde anual não é uma penalidade estática, mas uma ferramenta regulatória dinâmica que avalia simultaneamente:
1)tamanho da frota,
2)a lacuna em relação às metas anuais,
3)e as decisões concretas tomadas pela empresa.
O que o mecanismo busca, em última análise, avaliar não é simplesmente “a empresa adquiriu veículos elétricos?”,
mas sim: a empresa está ajustando efetivamente a estrutura de sua frota na direção esperada, ao longo de um cronograma claramente definido?
Dentro desse quadro regulatório, a eletrificação da frota corporativa não é mais apenas uma questão de aquisição de veículos. Torna-se um processo de transformação de longo prazo que deve ser planejado, estruturado e ativamente gerenciado.
Se sua organização está atualmente avaliando ou avançando sua estratégia de eletrificação, compartilhamos nossa abordagem por meio de uma solução de carregamento AC dedicada, projetada especificamente para frotas corporativas. Nossa solução está disponível para download via o link abaixo:
https://www.injetenergy.com/uploads/Injet-Swift-2.0-AC-Charging-Solution-for-Corporate-Fleets.pdf

entraremos em contato.