À partir de 2025, la France applique un mécanisme fiscal annuel destiné à orienter les flottes de véhicules d'entreprise vers une électrification progressive.
Plutôt que de constituer une taxe uniforme applicable à toutes les entreprises, ce mécanisme n'entre en jeu que dans des conditions clairement définies et est déclenché dans des situations spécifiques. Le comprendre ne nécessite pas de mémoriser des chiffres individuels, mais plutôt d'identifier les entreprises relevant de son périmètre et le fonctionnement du système en pratique.
(Source de l'image : GreenSpot)
Quelles entreprises relèvent-elles du périmètre de cette taxe ?
Le fait qu'une entreprise soit soumise à ce mécanisme dépend d'abord d'un seuil de taille de flotte clairement défini.
Seules les entreprises dont la flotte de véhicules légers atteint ou dépasse une moyenne annuelle de 100 véhicules peuvent relever du périmètre de cette taxe.
Le seuil de « 100 véhicules » désigne la taille moyenne annuelle de la flotte, et non le nombre de véhicules détenus à un moment précis. Les entreprises dont les flottes restent sous ce seuil sont donc exclues du périmètre du mécanisme.
D'un point de vue réglementaire, cela signifie que la taxe vise principalement les flottes d'entreprise moyennes à grandes, plutôt que l'ensemble des entreprises exploitant des véhicules.
Dans quelles circonstances la taxe est-elle réellement due ?
Atteindre le seuil de taille de flotte ne déclenche pas automatiquement la taxation.
Le déclenchement de la taxe dépend d'un critère central unique :
La part de véhicules à faibles émissions dans la flotte respecte-t-elle l'objectif réglementaire fixé pour l'année considérée ?
1)Si l'objectif est atteint ou dépassé, aucune taxe n'est due
2)Si l'objectif n'est pas atteint, le calcul de la taxe est déclenché
Le mécanisme n'est donc pas un prélèvement fixe, mais un système dynamique directement lié au rythme d'électrification de la flotte.
(Source de l'image : ChargeGuru)
Qu'entend-on par « flotte d'entreprise » ?
Dans ce cadre, la notion de flotte ne repose pas uniquement sur la propriété du véhicule, mais sur l'attribution et l'usage économique.
Dans la pratique, cela comprend :
1)les véhicules appartenant à l'entreprise ;
2)les véhicules exploités dans le cadre de contrats de location longue durée (LLD, LOA, etc.) ;
3)les véhicules placés sous le contrôle de l'entreprise et attribués à des activités professionnelles ou à l'usage de salariés.
La taille de la flotte n'est pas déterminée par un simple décompte. Elle est calculée selon une approche d'équivalent annuel, chaque véhicule étant pondéré selon le nombre de jours où il est utilisé au cours de l'année, aboutissant à une taille moyenne annuelle de la flotte.
Quels véhicules influencent l'application de la taxe ?
La taxe annuelle s'applique exclusivement aux véhicules légers de la flotte d'entreprise, notamment :
1)les véhicules particuliers ;
2)les véhicules utilitaires légers ;
3)certains quadricycles à moteur légers (catégories L6e / L7e).
Au sein de cette flotte :
1)les véhicules à faibles émissions (tels que les véhicules 100 % électriques ou à hydrogène)
→ contribuent positivement au taux d'électrification de la flotte ;
2)les véhicules non à faibles émissions ou thermiques
→ contribuent à l'écart par rapport à l'objectif et peuvent déclencher la taxation.
(Source de l'image : Daily Parking)
Quels sont les objectifs d'électrification annuels ?
Pour soutenir une transition progressive et anticipée, le cadre réglementaire établit un objectif annuel croissant pour la part de véhicules à faibles émissions dans les flottes d'entreprise.
Ces objectifs suivent une trajectoire clairement définie, passant de 15 % en 2025 à 48 % en 2030.
La conformité est évaluée année par année, sur la base de la position réelle de l'entreprise le long de cette trajectoire.
Comment ces règles fonctionnent-elles ensemble en pratique ?
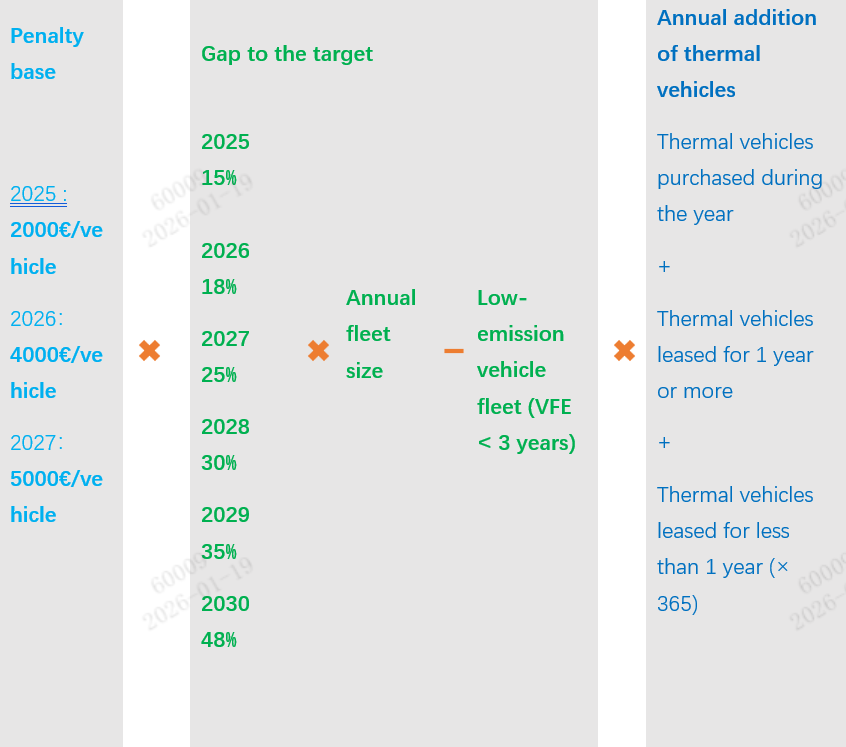
Les paramètres décrits ci-dessus — seuil de taille de flotte, objectifs annuels, définition des véhicules à faibles émissions et décisions de renouvellement de la flotte — n'opèrent pas indépendamment.
Dans la pratique, ils sont intégrés dans une logique de calcul unique, comme résumé dans le schéma ci-dessus.
Point de départ : le tarif de référence annuel
Le calcul commence par un tarif de référence annuel, qui varie selon l'année :
2025 : 2 000 €
2026 : 4 000 €
2027 et au-delà : 5 000 €
Ce montant ne représente pas la taxe finale à payer, mais le coût unitaire appliqué à l'écart d'électrification.
Variable centrale : l'écart par rapport à l'objectif annuel
Le calcul revient alors à une question clé :
Pour une année donnée, compte tenu de l'objectif réglementaire et de la taille de la flotte, combien de véhicules à faibles émissions l'entreprise devrait-elle théoriquement avoir, et combien en exploite-t-elle réellement ?
Le pourcentage cible, la taille annuelle de la flotte et le nombre de véhicules à faibles émissions éligibles sont combinés pour produire un écart quantifiable.
Comment les décisions de renouvellement de flotte influent sur le montant final
La taxe ne dépend pas uniquement de la taille de cet écart.
Comme illustré sur le côté droit du schéma, une évaluation complémentaire est effectuée :
Dans une situation où les objectifs ne sont pas atteints, l'entreprise a-t-elle continué à introduire ou renouveler des véhicules thermiques au cours de l'année ?
Le calcul prend donc en compte :
1)les véhicules thermiques achetés au cours de l'année ;
2)les véhicules thermiques loués pour un an ou plus ;
3)les véhicules thermiques loués pour moins d'un an, ajustés au prorata (par exemple 90/365 pour une location de trois mois).
Ces éléments ajustent le montant final pour refléter la véritable orientation des décisions de renouvellement de la flotte de l'entreprise.
Une perspective d'ensemble sur le mécanisme
Dans leur globalité, la taxe verte annuelle n'est pas une pénalité statique, mais un outil réglementaire dynamique qui évalue simultanément :
1)la taille de la flotte,
2)l'écart par rapport aux objectifs annuels,
3)et les décisions concrètes prises par l'entreprise.
Ce que le mécanisme cherche en définitive à évaluer n'est pas simplement « l'entreprise a-t-elle acheté des véhicules électriques ? »,
mais plutôt : l'entreprise ajuste-t-elle effectivement la structure de sa flotte dans la direction attendue, selon un calendrier clairement défini ?
Dans ce cadre réglementaire, l'électrification de la flotte d'entreprise n'est plus uniquement une question d'achat de véhicules. Elle devient un processus de transformation à long terme qui doit être planifié, structuré et géré activement.
Si votre organisation évalue ou fait avancer sa stratégie d'électrification, nous partageons notre approche à travers une solution de recharge AC dédiée, conçue spécifiquement pour les flottes d'entreprise. Notre solution est disponible au téléchargement via le lien ci-dessous :
https://www.injetenergy.com/uploads/Injet-Swift-2.0-AC-Charging-Solution-for-Corporate-Fleets.pdf

nous vous contacterons.